


s-peek - Credit Report
3,7109.00 Arvustused
Rakenduse andmed
- Versioon
- 4.5.0
- Uuendatud
- Litsents
- Free
- Allalaadimised
- 100 000+
- Arendaja
- modefinance
- Kategooriad
- Finants
- Platvorm
- Android
Ekraanipildid
 Analüüsis AppCompare
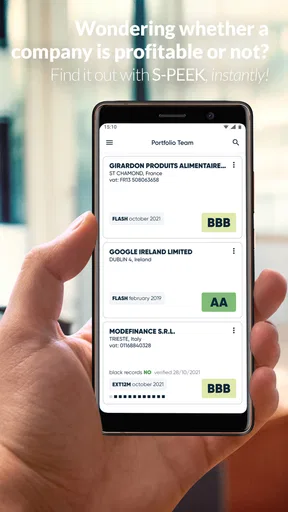
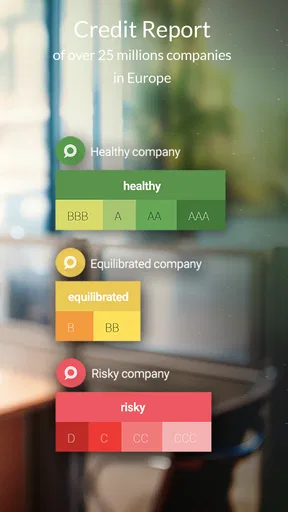
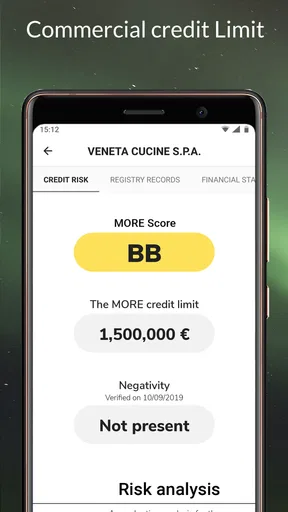
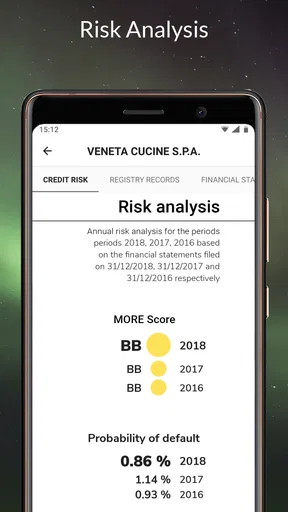
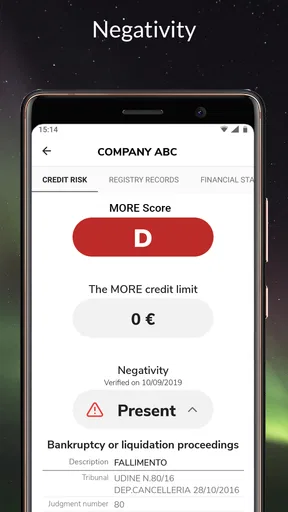
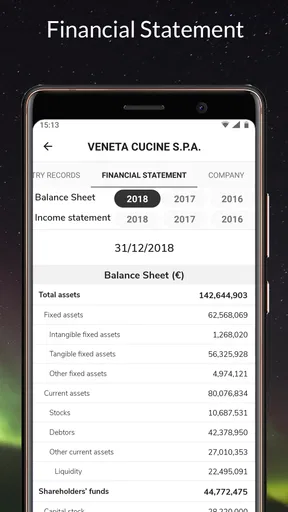
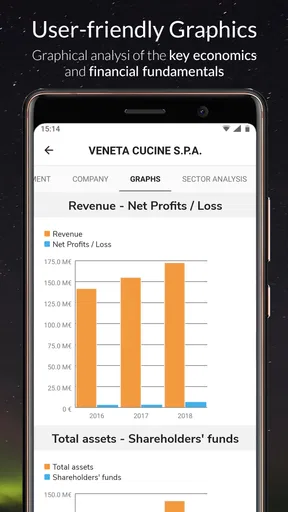
Kui mul on vaja hinnata mõnda Euroopa ettevõtet enne koostööd, krediidimüüki või ettemaksu tegemist, siis s-peek - Credit Report on üks neist tööriistadest, mille poole pöördun enne otsuse lukku panemist. See ei ole tavakasutajale mõeldud eelarverakendus ega pangateenuse asendus, vaid rahandusrakendus, mis keskendub ettevõtete krediidiskoorile ja finantsteabele. Minu hinnangul on selle suurim väärtus kiires eelhindamises: see aitab aru saada, kas tundmatu äripartner väärib lähemat kontrolli.
Rakenduse taga on modefinance ning selle põhifookus on Euroopa ettevõtetel. See muudab selle huvitavamaks kui paljud üldised finantsrakendused, mis keskenduvad isiklikule rahale, kulude jälgimisele või aktsiatele. Samal ajal tuleb kohe arvestada, et ükski krediidiraport ei asenda lepingute kontrolli, ametlikke dokumente ega oma ärilist otsustusvõimet. s-peek töötab kõige paremini esimese filtrina, mitte lõpliku otsuse tegijana.
Enne alustamist tasub paika panna otsuse piirid
Enne ettevõtte otsimist mõtlen läbi, millist otsust ma tegelikult teen. Kas tahan teada, kas on mõistlik anda pikem maksetähtaeg, kas esimene tellimus peaks olema väiksem või kas tasub üldse küsida rohkem taustainfot? Need küsimused aitavad vältida levinud viga: raporti vaatamist lihtsalt uudishimust ja seejärel ühe koondhinnangu põhjal liiga suure järelduse tegemist.
Samuti eristan riski ja sobivust. Ettevõte võib olla minu jaoks liiga riskantne pika krediidiperioodi korral, kuid siiski sobida väikese proovitehingu või ettemaksuga koostöö jaoks. Vastupidi, hea üldmulje ei tähenda, et iga lepingutingimus oleks mõistlik. Mina kasutan krediiditeavet selleks, et valida järgmine kontrollisamm, mitte selleks, et otsustada automaatselt „jah” või „ei”.
Kui ettevõtte nimi on levinud või otsitav firma tegutseb mitmes riigis, kontrollin enne tulemuse tõlgendamist, kas vaadeldav juriidiline üksus vastab minu partnerile. Praktikas tasub nimi võrrelda pakkumisel, arvel või lepinguprojektis oleva nimega ning olla tähelepanelik riigi ja tegevusala suhtes. See lihtne kontroll vähendab ohtu siduda raport vale ettevõttega.
Kuidas s-peek minu kasutuses toimib
Rakenduse mõte on lihtne: sisestad või otsid ettevõtet ning vaatad selle kohta koondatud krediidi- ja finantsteavet. Selline töövoog on eriti mugav olukorras, kus sul pole veel põhjust tellida põhjalikku analüüsi, kuid tahad enne edasi liikumist saada esmase pildi. Näiteks võib uus tarnija pakkuda head hinda ja kiiret tarneaega, kuid tema taust pole sulle tuttav. Enne suurema ettemaksu tegemist on mõistlik kontrollida, millise riskiprofiiliga ettevõttega on tegemist.
Minu jaoks on oluline, et rakendus keskendub ettevõttele, mitte ainult inimese enda rahalisele olukorrale. See eristab seda kulupäevikutest, mobiilipanga rakendustest ja investeerimisplatvormidest. Kui sinu küsimus on „kuhu mu igakuine raha kaob?”, siis s-peek ei ole õige valik. Kui küsimus on „kas selle ettevõttega tasub alustada krediiditingimustel koostööd?”, muutub see palju asjakohasemaks.
Tasub enne valimist lugeda

Xiaomi ilmarakendus aitab päeva planeerida, kuid kogukonda ei loo

PLAYit leiab telefonist peaaegu iga video, kuid mugavusel on hind

TikTok Lite viib lühivideod väiksema andmekuluga kaugemale

Prime Video võit sõltub sellest, mida vaataja telefonis leiab

Moovit ei juhi busse, kuid mõjutab seda, kuidas linnas liigume

Nädala valik: Microsoft 365 Copilot aitab tööga kiiremini alustada
Igapäevases kasutuses tasub otsingut teha võimalikult täpse ettevõtte nime järgi ning enne järelduse tegemist kontrollida, et vaadeldav ettevõte on ikka õige. Sarnaste nimedega firmad võivad tegutseda eri riikides või eri tegevusaladel. See on väike, kuid oluline töövõte: krediidihinnang on kasulik ainult siis, kui see käib õige juriidilise üksuse kohta.
Millist kasu annab kiire krediidikontroll
Rakenduse kõige tugevam külg on otsustusprotsessi kiirendamine. Väikeettevõtja ei pruugi soovida iga uue kliendi või tarnija puhul läbi töötada pikka dokumentide paketti. Samas võib täiesti kontrollimata koostöö tuua kaasa hilinenud maksed, tarneraskused või olukorra, kus oma raha tuleb liiga kaua oodata. s-peek aitab sellesse vahepealsesse etappi tuua vähemalt ühe täiendava kontrollikihi.
Kasulik on ka mõtteviis, mida rakendus soodustab. Selle asemel et hinnata partnerit ainult veebilehe, müügijutu või tuttava soovituse põhjal, saad vaadata tema finantsilist tausta eraldi. See ei muuda hinnangut automaatselt õigeks, kuid vähendab võimalust teha otsus ainult esmamulje põhjal. Minu arvates on see eriti väärtuslik siis, kui tehingusumma on sinu ettevõtte jaoks piisavalt suur, et üks halb otsus hakkaks rahavoogu mõjutama.
Teine praktiline kasutus on olemasolevate partnerite perioodiline ülevaatamine. Kontroll ei pea olema ainult uue suhte alguses. Kui tarnija hakkab arveid järjest hiljem saatma, muudab maksetingimusi või palub ootamatult suuremat ettemaksu, võib ettevõtte tausta uuesti vaadata. Nii ei kasuta sa rakendust ainult reageerimiseks, vaid ka oma ärisuhete jälgimise rutiini osana.
Konkreetsed olukorrad, kus rakendus on eriti kasulik
Oletame, et juhid väikest ehitusettevõtet ja leiad Euroopa teisest riigist uue materjalitarnija. Müügipakkumine tundub soodne, kuid esimene tellimus nõuab ettemaksu. Sellises olukorras kasutaksin s-peeki enne raha ülekandmist, et saada ettevõtte kohta esmane krediidipilt. Kui tulemus tekitab küsimusi, ei tähenda see veel automaatselt, et koostöö tuleb katkestada, kuid siis küsiksin rohkem dokumente, vähendaksin esimest tellimust või lepiksin kokku turvalisemad maksetingimused.
Teine näide puudutab vabakutselist või väikest agentuuri, kes hakkab tegema tööd uuele väliskliendile. Kui projekt kestab mitu kuud ja arveldamine toimub tagantjärele, on kliendi maksevõime tähtsam kui lihtsalt tema kena koduleht. Rakendus võib aidata otsustada, kas küsida alguses osalist ettemaksu, jagada projekt väiksemateks etappideks või lubada tavapärast pikka maksetähtaega.
Kolmas kasutusviis on konkurendi või võimaliku ostetava ettevõtte esmane uurimine. Siin ei piisa ühest skoorist, kuid rakendus võib anda suuna, milliseid küsimusi edasi küsida. Kui finantspilt tundub ebastabiilne, tasub enne läbirääkimisi pöörata rohkem tähelepanu võlgnevustele, rahavoole, lepingulistele kohustustele ja sellele, kui palju sõltub ettevõte mõnest üksikust kliendist.
Kolm töövõtet, mis muudavad tulemuse sisukamaks
Esiteks ei vaataks ma krediidiskoori kunagi eraldi. Võrdleksin seda ettevõtte suuruse, tegevusala ja koostöö vormiga. Väikese hooajalise ettevõtte risk võib paista teistsugune kui suurel stabiilsel teenusepakkujal, kuid see ei tähenda, et üks neist oleks automaatselt sobivam. Küsimus on selles, kas risk sobib sinu tehingu suuruse ja maksetähtajaga.
Teiseks kasutaksin raportit läbirääkimise alusena, mitte süüdistusena. Kui soovid partnerilt lühemat maksetähtaega või tagatist, on mõistlik rääkida riskijuhtimisest üldiselt, mitte väita, et rakendus on tema kohta lõpliku otsuse teinud. See aitab hoida vestluse professionaalsena ja jätab ruumi ettevõtte enda selgitustele.
Kolmandaks paneksin tulemuse kõrvale kuupäeva ja koostööetapi. Ettevõtte olukord võib muutuda ning vana kontroll ei pruugi kirjeldada tänast seisu. Kui hindad sama partnerit enne väikest proovitehingut ja hiljem enne suurt tellimust, peaksid neid olema valmis käsitlema kahe eri otsusena, mitte ühe igavesti kehtiva hinnanguna.
Kus tekib kõige rohkem hõõrdumist
Minu peamine ettevaatuskoht on see, et krediidiskoor võib jätta liiga kompaktse mulje. Üks number või üldine hinnang on mugav, kuid ettevõtte tegelik olukord on alati mitmekihilisem. Hea tulemus ei garanteeri, et konkreetne arve makstakse õigel ajal, ning nõrgem tulemus ei tõesta iseenesest, et koostöö oleks võimatu. Rakendust kasutades peab olema valmis tulemust tõlgendama, mitte lihtsalt vastu võtma.
Samuti ei pruugi kiire ülevaade rahuldada kasutajat, kes vajab põhjalikku finantsanalüüsi, ajaloolist võrdlust või ametlikuks otsuseks sobivat dokumentatsiooni. Sellisel juhul on tavapärane alternatiiv pöörduda äriregistri, krediidibüroo, raamatupidaja või juristi poole. Need lahendused võivad olla aeglasemad ja keerukamad, kuid suure rahalise riskiga tehingu puhul on põhjalikkus sageli tähtsam kui mugavus.
Rakenduse hinnang on 3,7 ning seda on hinnanud umbes kolmsada kasutajat. See ei ole põhjus rakendust kõrvale jätta, kuid annab mulle märku, et kasutuskogemus ei pruugi kõigi jaoks ühtlaselt sujuv olla. Ettevõtete finantsandmete otsimine on niigi valdkond, kus täpsus, piirkondlik katvus ja arusaadav esitus mõjutavad tugevalt rahulolu. Seetõttu soovitan enne olulist otsust vaadata, kas vajalik ettevõte ja selle kohta kuvatav teave on sinu töö jaoks piisavalt kasutatav.
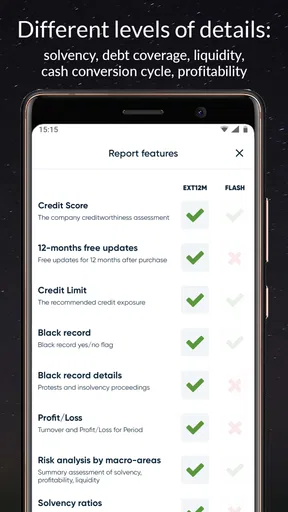
Veel üks praktiline piirang on tasuline sügavus. Rakendus on tasuta allalaaditav, kuid Google Play kaudu arveldatavate rakendusesiseste ostude hinnavahemik ulatub mõnest eurost kuni üle kahesaja euro. See tähendab, et enne tasulise raporti või lisateabe ostmist tasub läbi mõelda, kui palju otsus sulle väärt on. Väikese proovitehingu puhul võib tasuta või esmase vaatamise tase olla piisav; suure lepingu puhul võib tasuline kontroll olla mõistlikum kui hilisema probleemi lahendamine.
Millal valida mõni teine kontrolliviis
Kui mul on vaja kontrollida ainult seda, kas ettevõte on olemas ja milline on tema ametlik juriidiline nimi, alustan tavaliselt registriandmetest. Need vastavad teistsugusele küsimusele kui krediidihinnang: ametlik kirje aitab tuvastada ettevõtet, kuid sellest üksi ei piisa makseriski hindamiseks. s-peek on kasulikum siis, kui tahan finantsilist vaatenurka, samas kui registriotsing sobib esmaseks identiteedikontrolliks.
Krediidibüroo või professionaalse analüütiku poole pöördumine sobib paremini siis, kui tehing on suur, risk tuleb dokumenteerida või otsus vajab üksikasjalikku põhjendust. Raamatupidaja või jurist aitab omakorda lepingut ja ettevõtte finantsolukorda laiemalt hinnata. Need pole rakenduse otsesed asendajad igas olukorras; pigem valin tööriista vastavalt sellele, kui palju raha ja vastutust otsusega kaasneb.
Kui aga tahan teha kiiret esmast kontrolli mitme võimaliku partneri kohta, oleks käsitsi laiali otsimine vähem mugav. Siin on s-peeki selge eelis oma sihitud fookus: see on mõeldud ettevõtete krediidi- ja finantsteabe vaatamiseks, mitte kõigi isiklike või äriliste rahaasjade haldamiseks. Kui vajad just seda kitsast töövoogu, on üldine eelarveäpp või pangarakendus vale võrdluspunkt.
Kes võiks selle endale valida
Soovitaksin s-peeki eelkõige väikeettevõtjale, hankijale, müügijuhile ja vabakutselisele, kes teeb koostööd Euroopa ettevõtetega ning peab otsustama kiiresti. See sobib ka inimesele, kes ei tööta iga päev finantsanalüüsiga, kuid soovib enne lepingu allkirjastamist vähemalt ühte sõltumatut kontrolli teha. Rakenduse väärtus kasvab, kui sul tuleb regulaarselt hinnata uusi kliente, tarnijaid või äripartnereid.
See on sobiv ka kasutajale, kes tahab oma riskijuhtimise protsessi lihtsustada. Sa ei pea iga kord alustama tühjalt lehelt: otsi ettevõte, vaata krediidipilti, pane tähele küsimusi tekitavaid kohti ning otsusta, kas vajad täiendavaid dokumente. Selline järjekord aitab vältida nii liigset usaldust kui ka põhjendamatut paanikat.
Jätaksin selle pigem vahele, kui otsid isiklike rahaasjade rakendust, investeerimissoovitusi või automaatset raamatupidamist. Samuti ei ole see minu esimene valik väga suure ühinemise, laenuotsuse või juriidiliselt tundliku tehingu puhul, kus vaja on täielikku dokumentaalset analüüsi. Sellistes olukordades kasutaksin s-peeki lähtepunktina ja kaasaksin spetsialisti.
Tehniline pool ja kasutamise praktilised ootused
Rakendus on tasuta ning selle vanusepiirang on PEGI 3, seega ei ole tegemist täiskasvanutele mõeldud sisuga. Androidi poolel vajab praegune versioon 4.5.0 vähemalt operatsioonisüsteemi 7.0. See on üsna tagasihoidlik nõue, mis teeb rakenduse kättesaadavaks ka vanematele seadmetele, kui need töötavad vähemalt selle süsteemiversiooniga.
s-peek on olnud saadaval alates 20. veebruarist 2012 ning seda on paigaldatud üle saja tuhande korra. Need näitajad viitavad sellele, et tegemist ei ole täiesti uue katsetusega, vaid pikema ajalooga nišitööriistaga. Samas ei tõlgendaks ma kasutajate arvu automaatselt kvaliteedigarantiina. Finantsrakenduse puhul on tähtsam, kas see aitab just sinu riikide, ettevõtete ja tehingutega seotud küsimustele vastata.
Enne kasutamist mõtle valmis, mida sa täpselt teada tahad. Kas soovid hinnata maksetähtaja riski, otsustada ettemaksu suurust või lihtsalt kontrollida, kas partner väärib täiendavat taustauuringut? Kui eesmärk on selge, on rakenduse tulemusi palju lihtsam õigesse konteksti panna. Ilma küsimuseta võib kasutaja jääda lihtsalt skoori vaatama ega jõua praktilise otsuseni.
Otsusest tegutsemiseni
Kui kontrollin uut partnerit, ei jäta ma tulemust telefoni ja ei eelda, et see räägib kogu loo. Panen kirja, miks otsingu tegin, millist tingimust kaalun ja mis vajaks veel kontrollimist. See aitab hiljem eristada esmast muljet tegelikust otsusest ning annab mulle selgema põhjenduse, miks näiteks alustasin väiksema tellimusega või küsisin täiendavaid dokumente.
Kui tulemuse põhjal tekib küsimus, küsin selle otse partnerilt neutraalselt. Näiteks võib arutada maksetingimusi, tellimuse suurust või seda, milliseid dokumente teine pool saab koostöö alustamiseks esitada. Selline lähenemine on parem kui raporti kasutamine vastaspoole survestamiseks: finantsteave aitab mul vestlust ette valmistada, kuid hea ärisuhe eeldab ka selgituste kuulamist.
Samuti ei käsitle ma eri ettevõtteid ühe mõõdupuuga. Teenusepakkuja puhul, kelle töö on võimalik jagada etappideks, võib esimene väiksem etapp olla mõistlik viis koostöö alustamiseks. Kauba puhul võib olulisemaks osutuda tarne ja makse ajastuse sidumine. Rakendus ei vali nende võimaluste vahel minu eest, kuid aitab mul märgata, millal tavapärane tingimus vajab uuesti läbimõtlemist.
Minu lõplik hinnang
Minu meelest on s-peek - Credit Report kasulik ja üsna selge eesmärgiga rahandusrakendus. Selle tugevus ei ole põhjaliku finantsnõustaja asendamine, vaid kiire Euroopa ettevõtte taustakontroll enne koostööd. Kõige rohkem võidavad sellest kasutajad, kellel on vaja hinnata mitut äripartnerit ning teha otsus enne, kui nad kulutavad aega või raha täielikule analüüsile.
Ma ei toetuks sellele kunagi ainsa tõendina, eriti suure ettemaksu, pika krediidiperioodi või keerulise lepingu puhul. Küll aga kasutaksin seda esimese kontrollpunktina, mis aitab otsustada, kas edasi uurida, tingimusi muuta või koostööst loobuda. Just selles rollis on rakendus minu arvates kõige ausam ja praktilisem.
Kui su töö või ettevõtlus hõlmab Euroopa kliente ja tarnijaid, tasub seda proovida. Kui sinu vajadus on isiklik rahaplaneerimine või täielik äridue diligence, vali pigem vastava fookusega lahendus. Minu soovitus on s-peeki kasutada otsustusprotsessi alguses, kuid mitte selle lõpus. See annab kiire signaali, aitab küsida paremaid küsimusi ja võib ennetada ebamugavat üllatust, kuid lõplik vastutus jääb ikkagi inimesele, kes lepingu sõlmib.
Plussid
- Selge krediidiraport aitab oma finantsseisust kiiresti ülevaate saada.
- Võimaldab märgata võimalikke ebatäpsusi enne laenu taotlemist.
- Mugav viis krediidiga seotud andmeid mobiilis kontrollida.
- Kasulik tööriist oma maksekäitumise ja kohustuste jälgimiseks.
- Raporti olemasolu võib aidata finantsotsuseid teadlikumalt planeerida.
Miinused
- Andmete värskendamine võib sõltuda väliste registrite uuendamise kiirusest.
- Kõik raporti funktsioonid ei pruugi olla tasuta kasutatavad.
- Krediidiraport ei garanteeri laenuandja positiivset otsust.
- Isikuandmete sisestamine võib tekitada privaatsus- ja turvariske.
- Rakenduse kasulikkus sõltub sellest
- millistes riikides teenus töötab.
Korduma kippuvad küsimused: s-peek - Credit Report
Mis on s-peek – Credit Report ja milleks seda kasutada saab?
s-peek – Credit Report on rakendus, mis aitab kontrollida ja jälgida krediidiga seotud teavet. Selle kaudu saab kasutaja vaadata enda krediidiraportit, hinnata võimalikke maksehäireid ning saada parema ülevaate sellest, kuidas finantsandmed võivad mõjutada laenu- või järelmaksutaotlusi. Enne kasutamist tasub siiski kontrollida, millises riigis teenus töötab ja milliseid andmeid rakendus tegelikult kuvab.
Kas s-peek – Credit Reporti kasutamiseks on vaja kontot või isikuandmeid?
Jah, krediidiraporti teenused nõuavad tavaliselt kasutaja tuvastamist ning konto loomist. Rakendus võib küsida nime, kontaktandmeid ja muid isikuandmeid, et siduda raport õige inimesega ja kaitsta tundlikku finantsteavet. Enne registreerimist soovitan lugeda privaatsustingimusi, kontrollida andmete töötlemise eesmärki ning veenduda, et sisestate andmed ainult ametlikus rakenduses või turvalises veebikeskkonnas.
Kas s-peek – Credit Report on tasuta või tuleb raporti eest maksta?
Rakenduse allalaadimine ei pruugi tähendada, et kõik funktsioonid on tasuta. Mõni krediidiraporti osa võib olla tasuta, kuid detailsem raport, krediidiskoori jälgimine, teavitused või korduvad kontrollid võivad olla seotud tasulise paketi või tellimusega. Enne teenuse kinnitamist vaadake hoolikalt hinnakirja, prooviperioodi tingimusi ja automaatse uuendamise reegleid, et vältida ootamatuid makseid.
Kas s-peek – Credit Report parandab või muudab minu krediidiskoori?
Ei. Selline rakendus on eelkõige vaatamise ja jälgimise tööriist ning see ei saa iseseisvalt muuta teie krediidiajalugu ega kustutada korrektseid maksehäireid. Kui raportis leidub vale või aegunud teave, tuleb parandamistaotlus esitada andmete algsele esitajale või vastutavale krediidiregistrile. Rakendus võib aidata probleemsetele kirjetele tähelepanu juhtida, kuid finantsotsuseid tuleks teha kontrollitud ja ametlike andmete põhjal.
Kas s-peek – Credit Report on turvaline ning mida peaksin enne allalaadimist kontrollima?
Kuna krediidiraport sisaldab väga tundlikku isiklikku infot, on turvalisus eriti oluline. Laadige rakendus alla ainult ametlikust Google Play või App Store'i keskkonnast ning kontrollige arendaja nime, kasutajate hinnanguid, viimaseid uuendusi ja küsitavaid õigusi. Samuti vaadake, kuidas andmeid säilitatakse ja jagatakse. Ärge kasutage nõrka parooli ning vältige sisselogimist avalikus või ebaturvalises Wi-Fi-võrgus.


